

Сессия 04.06.2026:
«Налоговая система: внутренние ориентиры и международное сотрудничество» с участием Юлии
Шепелевой (ФНС России) и Алексея Сазанова (Минфин России)
Трансляция доступна
по ссылке: https://forum-spb.ru/programme/business-programme/156577/#player
Алексей Сазанов (статс-секретарь, заместитель Министра финансов России) подчеркнул два трека, на которые ориентируется Минфин России:
- защита собственной налоговой базы (создание условий двойного
неналогообложения, усиление контроля за трансфертным ценообразованием, внедрение
аналога Pilar2, переквалификация в дивиденды в групповых сделках). Для борьбы с
безналоговым оттоком прибыли с 2024 года существенно ужесточен контроль за
трансфертными ценами;
- деофшоризация и создание условий для холдинговых структур, расположенных в других государствах, для их переезда в Россию, уплаты налогов и создания рабочих мест в России – «компании, которые переехали в САРы в 2023 году, они нам заплатили 7,5 млрд рублей покупных доходов и сборов, то уже в 2025 году фискальные поступления составили 91,5 млрд рублей. То есть это более десятикратный рост поступлений», – привел статистику Алексей Сазанов.
В ответ на вопрос по оттоку капитала он подчеркнул: «Мы не видим каких-то серьезных проблем с оттоком капитала. Нам не нравится безналоговый отток прибыли. Если прибыль заработана в России, то налоги должны быть уплачены в России, заплати налоги и дальше делай с этой прибылью, что считаешь нужным как акционер. Это разные вещи – отток капитала и безналоговый отток прибыли. Мы боремся с безналоговым оттоком прибыли». При этом Минфин не препятствует выводу прибыли в дружественные юрисдикции после исполнения налоговых обязательств в России.
Юлия Шелепева (заместитель руководителя, ФНС России): ФНС России должна балансировать между контролем и сервисностью.
Юлия Шепелева отметила высокий уровень налоговой дисциплины экспортеров и рассказала, что «фактические цены при экспорте ресурсов всегда стремились к медиане котировок. По итогам 2024 года цены приблизились к медиане еще на 30%, и мы видим аналогичные тенденции по 2025 году». Также подчеркнула, что за 2024 год не назначено ни одной ТЦО-проверки по новым правилам, – «есть определенные вопросы к рыночности цен, но мы находимся в диалоге».
Мы исходим из принципа «не навреди своим». Истребование информации и документов непосредственно у налогоплательщиков, которые совершает сделку, – гораздо более верный подход, чем истребование этой информации у третьей стороны. Это позволяет избежать ситуации, когда кому-то станут известны какие-либо моменты по сделкам.
Операции с нематериальными активами, в частности, с роялти продолжают находиться в зоне особого внимания налоговых органов.
Однако в среднем внутригрупповые роялти объем платежей составляет примерно 150 млрд. руб. в год. и Юлия Шепелева подчеркнула, что «недостаточно быть просто титульным держателем бренда или какого-либо товарного знака, – необходимо понимание вклада каждой стороны».
ФНС России уже сформировала свои правоприменительные подходы в части налогообложения роялти и оценки их рыночности – о чем готово подготовить письмо и обсудить его с бизнес-сообществом накануне его опубликования, потому что для ФНС является важным понимание бизнесом подходов и мотивов налоговой службы в данном вопросе. Письмо может стать стать ориентиром как для российских, так и для международных групп компаний.
Сессия 05.06.2026:
«Налоговые службы: создаем комфортную среду для бизнеса и прозрачность для
государства»
участием Даниила Егорова, руководителя ФНС России
Трансляция доступна
по ссылке: https://forum-spb.ru/programme/business-programme/156575/?utm_referrer=https%3A%2F%2Fwww.nalog.gov.ru%2F#player
«К сожалению, те внутренние меры, которые мы предпринимаем, не всегда совпадают с мерами других стран. Они приводят к фрагментации бизнеса, в результате чего появляется серьёзный риск двойного налогообложения. Поэтому мы считаем, что можем что-то сделать с позиции налоговых служб. Так, мы можем договориться об электронном документообороте, рамочных документах, которые помогут сократить международную асимметрию, существующую в налогообложении на данный момент», – заявил Даниил Егоров и отметил, что цифровизация экономики развивается значительно быстрее, чем формируются международные механизмы регулирования.
Из интервью Даниила Егорова телеканалу «Россия 24»: «мы себя давно перестали понимать только в качестве аудитора, мы такой провайдер серьезных сервисов, провайдер информации...».
Результаты совместного исследования с коллегами из ОАЭ показывают: все налоговые службы работают над тем, чтобы сделать процессы для налогоплательщиков комфортнее и сделать правила понятней для бизнеса в трансграничном измерении (интервью доступно по ссылке: https://www.nalog.gov.ru/rn77/news/activities_fts/16629248/).
Также первые цифры по СПОТ, озвученные Даниилом Егоровым, в том же интервью: СПОТ – это то самое обеление… С 1 июня 2026 года более 5 000 зарегистрированных налогоплательщиков оформили более 15 000 документов о предстоящих поставках с оборотом более 50 млрд рублей, отраженном в зарегистрированных документах, а расчетная сумма налогов – до 10 млрд. руб.
Сессия 05.06.2026:
«Деловая репутация: новации ЭКГ-рейтинга и лучшие практики государственной
поддержки ответственного бизнеса» с участием Тимура Шиналиева, заместителя
руководителя ФНС России
Трансляция доступна по ссылке: https://forum-spb.ru/programme/business-programme/156613/#player
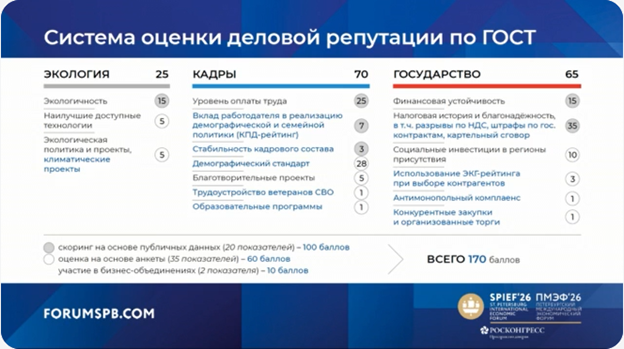
ЭКГ-рейтинг – это методика утверждена национальным стандартом ГОСТ Р 71198-2023 «Индекс деловой репутации субъектов предпринимательской деятельности (экг-рейтинг)», вступивший в силу 1 февраля 2024 года), а с 13 июня 2026 года вступит в силу новая редакция – ГОСТ Р 71198-2026, которым система оценки существенно расширена (https://uvedns.gostinfo.ru/uveddetails?id=194414), а общее количество баллов увеличилось с 160 до 170.
Стандарт предполагает проведение оценки субъектов предпринимательской деятельности по трем направлениям:
- экология – степень воздействия на окружающую среду, использование наилучших доступных технологий и реализация экологических проектов;
- кадры – уровень оплаты труда, корпоративные социальные и демографические программы, благотворительные проекты;
- государство – налоговая история и благонадежность, социальное инвестирование в регионы присутствия, финансовая устойчивость.
По результатам проведения комплексной оценки участникам присваивается ЭКГ-рейтинг (экология, кадры, государство). Результаты рейтинга публикуются в открытом доступе на сайте https://экг-рейтинг.рф/#rating. Всего на сегодня (08.06.2026) в рейтинге 7 576 962 компаний, включая 379 тыс. некоммерческих организаций.
Добросовестные организации от обеления должны получать максимальную выгоду и «...задача ФНС России не в том, чтобы наказывать «серых» или плохих… Это мы все и так умеем… Основная задача – максимально показывать хороших – «белых», тех которые работают добросовестно и ЭКГ-рейтинг именно про это…», — отметил Тимур Шиналиев.
ЭКГ-рейтинг показывает положительную сторону организации и в ГОСТ были добавлены налоговые показатели, в частности, налоговые разрывы по НДС («Отсутствие существенных несоответствий в декларациях по НДС»).
«ЭКГ-рейтинг – это первый публичный рейтинг, где можно будет увидеть информацию о налоговых рисках» – подчеркнул Тимур Шиналиев.
Пленарное заседание ПМЭФ с участием В.В. Путина (официальное сообщение размещено: http://www.kremlin.ru/events/president/news/79956, трансляция доступна по ссылке: https://forum-spb.ru/programme/business-programme/165002/#player).
!!!ВАЖНО: поручено не снижать порог по НДС для УСН!!!
По результатам Пленарного заседания ПМЭФ выделены два направления, которые подлежат пересмотру и требуют особого внимания:
- порог выручки для применения УСН: действующие нормы, предусмотренные ст. 145 НК РФ: в 2027 лимит сократится с 20 млн. рублей до 15 млн. рублей и начиная 2028 года – до 10 млн. рублей.
Правительству и депутатам Госдумы поручено пересмотреть планы по снижению порога выручки для уплаты НДС на УСН.
Как отмечено Владимиром Путиным: возможно отложить дальнейшее снижение порога выручки и зафиксировать его, как сегодня, на текущем уровне. В отношении срока – чем дальше, наверное, тем лучше.
- вхождение в бизнес: нужно минимизировать эти издержки, обеспечить так называемый бесшовный переход бизнеса в более высокую категорию, в том числе с помощью готовых цифровых решений или индивидуального сопровождения.
Правительству вместе с ВЭБом и деловыми объединениями поручено подготовить концепцию плавного перехода при развитии и росте бизнеса, которая охватит все этапы: от самозанятости к индивидуальному предпринимательству, а затем и к компании со всеми плюсами корпоративного управления. В этой работе обязательно нужно учесть переход экономики на платформенные рельсы.